O caso Enron e a fraude que derrubou a 7ª maior empresa dos EUA
Em menos de um ano, a ação caiu de US$ 83 para 61 centavos. Veja como a gigante de energia escondia dívidas, quem foi condenado e o que mudou depois.
O caso Enron é uma das maiores fraudes contábeis da história. A empresa americana de energia, que chegou a ser a sétima maior dos Estados Unidos, escondia dívidas em empresas paralelas e inflava os próprios lucros. Quando a farsa apareceu, ela quebrou em dezembro de 2001, com US$ 63,4 bilhões em ativos, e levou junto uma das maiores firmas de auditoria do mundo.
Vinte e cinco anos depois, o caso continua sendo a referência quando um balanço maquiado vem à tona. No Brasil, a comparação voltou a aparecer com a fraude da Americanas, outro caso de números que não fechavam. A história da Enron ajuda a entender como uma empresa admirada por investidores pode desmoronar em poucos meses.
O que era a Enron?
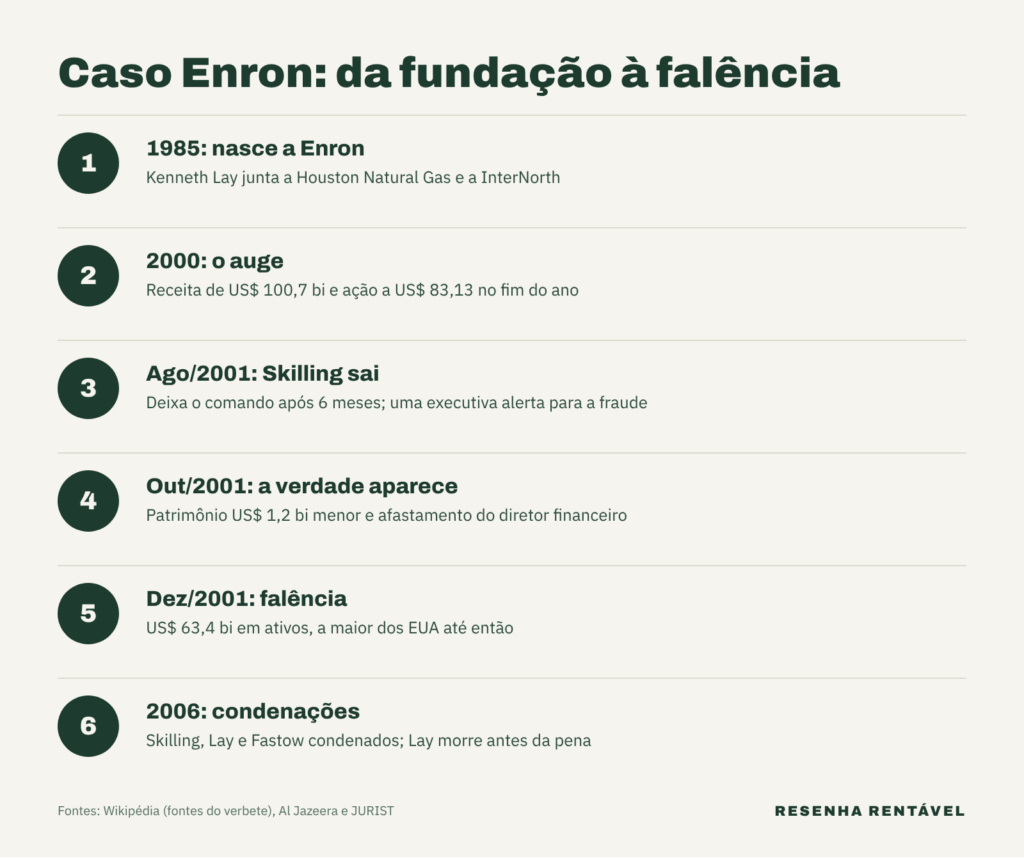
A Enron nasceu em 1985, quando o empresário Kenneth Lay juntou a Houston Natural Gas com a InterNorth. O dado está no verbete do caso Enron na Wikipédia, que reúne as fontes da época. No começo, era uma companhia de gasodutos. Depois, virou uma espécie de banco de energia: comprava e vendia contratos de gás e eletricidade, como quem negocia ações.
O crescimento impressionava. A receita declarada saltou de US$ 13,3 bilhões em 1996 para US$ 100,7 bilhões em 2000. Além disso, a revista Fortune elegeu a Enron como a grande empresa mais inovadora dos Estados Unidos. No fim de 2000, a ação valia US$ 83,13 e a companhia passava de US$ 60 bilhões em valor de mercado.
Como funcionava a fraude no caso Enron?
O primeiro truque era contábil e, em tese, legal. Em 1992, a SEC, espécie de xerife do mercado de ações americano, autorizou a Enron a usar a marcação a mercado nos contratos de gás. Na prática, a empresa podia lançar hoje, como lucro, o ganho que esperava ter em contratos de muitos anos. Assim, bastava uma projeção otimista para o balanço engordar.
O segundo truque era esconder dívidas. Sob o comando do diretor financeiro, Andrew Fastow, a Enron criou empresas paralelas com nomes como Chewco, LJM e Raptors. Elas compravam ativos da própria Enron e assumiam riscos e dívidas que, por isso, sumiam do balanço principal. Para o investidor, a empresa parecia muito mais saudável do que era.
Havia ainda um conflito de interesses evidente. O próprio Fastow comandava parte dessas empresas e recebeu cerca de US$ 30 milhões com as LJM, valor que só foi revelado em outubro de 2001. Enquanto isso, a auditoria Arthur Andersen assinava os balanços da Enron ano após ano.
Como a Enron quebrou?
A queda começou em 2001. Em 14 de agosto, Jeffrey Skilling deixou o cargo de presidente-executivo depois de apenas seis meses. No mesmo dia, Kenneth Lay garantiu que a empresa estava na melhor forma. No dia seguinte, a executiva Sherron Watkins enviou uma carta anônima a Lay sobre os problemas contábeis. Dias depois, entregou a ele um texto de seis páginas sobre o assunto.
Em 16 de outubro, a Enron anunciou que o patrimônio da empresa era US$ 1,2 bilhão menor do que o informado. Em seguida, Fastow foi afastado. A confiança evaporou: a ação, que valia mais de US$ 83 no começo do ano, fechou a US$ 0,61 em 28 de novembro. Por fim, em 2 de dezembro de 2001, a Enron pediu falência, a maior da história americana até então.
Quem perdeu dinheiro com a Enron?
Os funcionários foram os mais atingidos. Cerca de 62% das economias para aposentadoria de 15 mil empregados estavam aplicadas em ações da própria Enron. Com a quebra, mais de US$ 2 bilhões em planos de previdência desapareceram, segundo a Al Jazeera. Em 2004, um acordo pagou US$ 85 milhões a mais de 20 mil ex-funcionários, uma fração do que eles perderam.
Os acionistas também saíram no prejuízo, com perdas estimadas em US$ 74 bilhões em quatro anos. Em 2008, um acordo de US$ 7,2 bilhões encerrou uma ação coletiva de investidores que pedia US$ 40 bilhões. É uma lição que vale para qualquer pessoa: concentrar o dinheiro da aposentadoria numa só empresa, ainda mais naquela em que você trabalha, multiplica o risco.
O que aconteceu com a Arthur Andersen?
A auditoria da Enron afundou junto. Em 15 de junho de 2002, a Arthur Andersen foi condenada por obstrução de justiça por destruir documentos ligados ao caso. Pouco depois, entregou as licenças para auditar empresas, e cerca de 85 mil pessoas perderam o emprego no mundo.
Em 31 de maio de 2005, a Suprema Corte dos EUA anulou a condenação, por falhas nas instruções dadas ao júri, segundo o JURIST. A decisão, porém, chegou tarde: a firma, que era uma das maiores auditorias do mundo, já tinha sido desmontada.
Quem foi condenado no caso Enron?
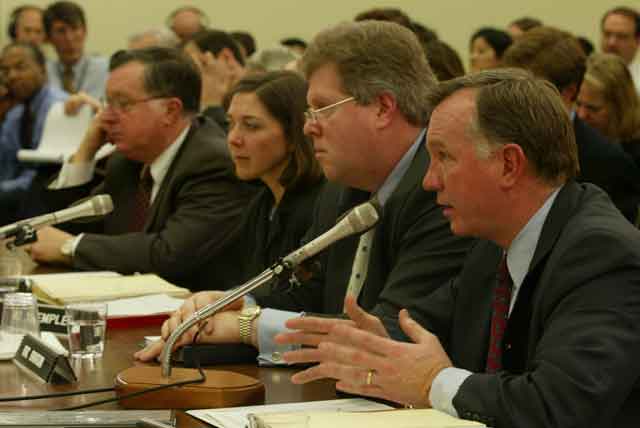
Fastow se declarou culpado em 2004 de duas acusações de conspiração e aceitou depor contra os antigos chefes. Em setembro de 2006, recebeu seis anos de prisão, pena menor por causa da colaboração. Já Skilling foi condenado em maio de 2006 por 19 acusações, entre elas fraude e uso de informação privilegiada. A pena de 24 anos foi reduzida para 14, e ele deixou a custódia federal em fevereiro de 2019, segundo o JURIST.
Kenneth Lay também foi condenado pelo júri, por seis acusações de fraude. No entanto, ele morreu em julho de 2006, antes de receber a pena. A história virou o documentário “Enron: The Smartest Guys in the Room”, de Alex Gibney, indicado ao Oscar em 2006. O filme se baseia no livro dos jornalistas Bethany McLean e Peter Elkind, segundo o SourceWatch. Ele também está na nossa lista de filmes sobre golpes reais.
O que mudou depois do caso Enron?
A principal resposta foi a Lei Sarbanes-Oxley, sancionada em 30 de julho de 2002. Ela criou um órgão para fiscalizar as auditorias e limitou os serviços que um auditor pode vender à empresa que audita. Além disso, passou a exigir que os executivos assinem os relatórios financeiros. Ou seja, quem assina responde pessoalmente pelos números.
O caso Enron mostrou que fraude contábil não precisa de dinheiro sumindo de um cofre. Basta um balanço que conta uma história melhor do que a real, auditores que não questionam e investidores que não querem ver. Diferente de uma pirâmide financeira, a Enron tinha negócios de verdade, e foi justamente isso que deixou a fraude tão difícil de enxergar.
Roteirista e produtor. Chamado pela imprensa de “prodígio do cinema”. Cofundador do Resenha Rentável.
Ver biografia e artigos →