Como a crise de 2008 começou nas casas dos EUA e parou o mundo
Empréstimos para quem não podia pagar, um banco de 164 anos que quebrou numa segunda-feira e um resgate bilionário. A história da maior crise desde 1929, explicada sem economês.
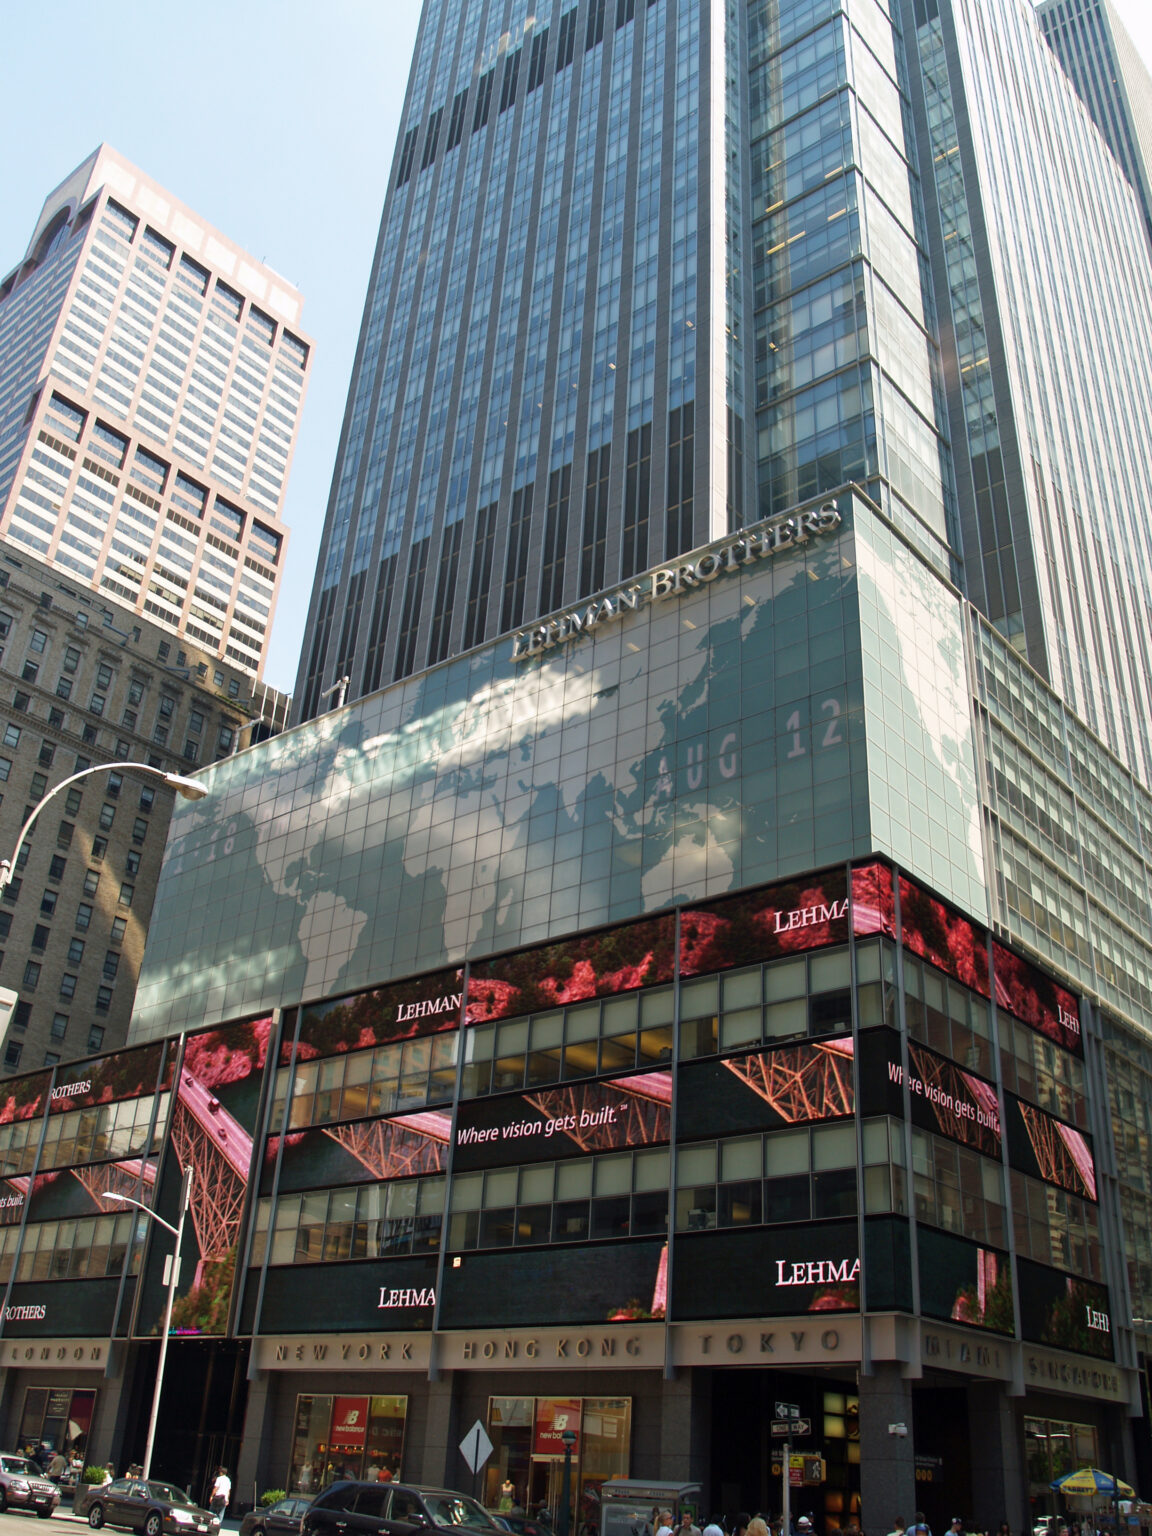
A crise de 2008 foi um colapso do sistema financeiro que começou com empréstimos para compra de casas nos Estados Unidos e se espalhou pelo mundo. Bancos emprestaram para quem dificilmente conseguiria pagar, os calotes vieram e o Lehman Brothers quebrou em 15 de setembro de 2008. O resultado foi a pior recessão americana desde a Segunda Guerra Mundial.
Quase duas décadas depois, a crise de 2008 continua sendo a referência para qualquer susto nos mercados. Ela explica por que os bancos hoje são mais vigiados e até por que o Bitcoin nasceu. Além disso, mostra como uma dívida contraída numa cidade americana pode derrubar a bolsa e o emprego do outro lado do planeta.
O que foi a crise de 2008, em poucas palavras?
Segundo o Federal Reserve History, site de história do banco central americano, a recessão nos EUA durou de dezembro de 2007 a junho de 2009. Foram 18 meses, o período mais longo desde a Segunda Guerra. Nesse intervalo, o PIB americano caiu 4,3%, e a taxa de desemprego saiu de menos de 5% para 10%.
Para tentar segurar o tombo, o Fed (o banco central americano) cortou os juros de 4,5% no fim de 2007 para uma faixa entre 0% e 0,25% no fim de 2008. Mesmo assim, a recuperação foi lenta: nos quatro anos seguintes, a economia cresceu cerca de 2% ao ano, segundo a mesma fonte.
Como as hipotecas subprime criaram a bolha?
Tudo começou com a casa própria. Entre 1998 e 2006, os preços dos imóveis nos EUA dobraram. Ao mesmo tempo, a fatia de famílias donas de casa subiu de 64%, em 1994, para 69%, em 2005. Com isso, a dívida em hipotecas passou de 61% para 97% do PIB americano entre 1998 e 2006, segundo o Federal Reserve History.
Boa parte desse crescimento veio das hipotecas subprime. Esse é o nome dado aos empréstimos para quem antes teria dificuldade de conseguir crédito, por ter histórico ruim, dar pouca entrada ou comprometer muito da renda. Os bancos, porém, não ficavam com esse risco. Eles empacotavam milhares de hipotecas em títulos e vendiam para investidores no mundo todo, um processo chamado securitização.
Enquanto os preços subiam, parecia um negócio sem perdedores. No entanto, quando os preços pararam de subir, os calotes se multiplicaram. Entre o início de 2007 e meados de 2011, os imóveis americanos perderam mais de um quinto do valor, em média. De repente, títulos vendidos como seguros valiam muito menos, e ninguém sabia direito quem estava com o prejuízo.
Por que a quebra do Lehman Brothers assustou o mundo?
Os sinais vieram antes. Na primavera americana de 2008, o banco Bear Stearns foi comprado pelo JPMorgan Chase às pressas. No verão, o governo assumiu o controle da Fannie Mae e da Freddie Mac, as duas gigantes do financiamento imobiliário. Mas o golpe mais duro veio em setembro.
Em 15 de setembro de 2008, o Lehman Brothers pediu falência. Fundado em 1844, o banco tinha US$ 639 bilhões em ativos, US$ 613 bilhões em dívidas e cerca de 25 mil funcionários, segundo o History. Foi a maior falência da história dos Estados Unidos até então. Dessa vez, o governo se recusou a socorrer o banco, e o índice Dow Jones caiu mais de 500 pontos no mesmo dia.
O medo virou pânico porque os bancos deixaram de confiar uns nos outros. Afinal, se o Lehman podia quebrar, qualquer um podia. O crédito, que é o combustível da economia, secou. Para quem investe no Brasil, a versão local dessa dúvida é o que acontece com o dinheiro se o banco quebrar, e a resposta passa pela garantia do FGC.
Quanto custou salvar os bancos na crise de 2008?
Menos de três semanas depois do Lehman, em 3 de outubro de 2008, os EUA aprovaram a lei que criou o TARP, o programa de resgate a instituições em apuros. O Congresso autorizou até US$ 700 bilhões, segundo o Departamento do Tesouro. O dinheiro foi para bancos, para a seguradora AIG, para montadoras e para programas de moradia.
No fim, o governo desembolsou US$ 443,5 bilhões. A maior parte voltou em forma de pagamentos, venda de ações e juros. Pelas contas do GAO, órgão de controle do Congresso americano, o custo final do programa foi de US$ 31,1 bilhões. A maior fatia desse custo foi para ajudar famílias a não perder a casa.
Houve também quem visse oportunidade no caos. Em 23 de setembro de 2008, a Berkshire Hathaway, de Warren Buffett, anunciou um investimento de US$ 5 bilhões no Goldman Sachs, com dividendo de 10% ao ano, segundo o próprio Goldman Sachs. A trajetória do investidor está em como Warren Buffett ficou rico.
Como a crise de 2008 chegou ao Brasil?
Primeiro, pela bolsa. O Ibovespa tinha batido o recorde de 73.516 pontos em 20 de maio de 2008. Em 22 de outubro, em plena crise, caiu 10,18% num único dia, segundo a FGV EESP.
Depois, pela economia real. Na primeira divulgação do IBGE, o PIB brasileiro recuou 0,2% em 2009. A indústria caiu 5,5%, as exportações 10,3% e os investimentos 9,9%. Por outro lado, o consumo das famílias subiu 4,1%, o sexto ano seguido de alta, e segurou parte do tombo. As revisões seguintes do IBGE mudaram os decimais, mas mantiveram o retrato de um ano de leve retração.
O que mudou depois da crise de 2008?
A resposta mais direta veio em 2010, com a Lei Dodd-Frank, que apertou as regras para os bancos americanos. Mas a crise deixou marcas fora das leis também. Em 31 de outubro de 2008, semanas depois do Lehman, alguém com o pseudônimo Satoshi Nakamoto publicou o documento que criou o Bitcoin, segundo a Comissão Europeia. No primeiro bloco da rede, gravado em 3 de janeiro de 2009, ficou registrada a manchete de um jornal britânico sobre um novo socorro aos bancos. A história completa está em quem é Satoshi Nakamoto.
O cinema também transformou a crise em roteiro. Em 2015, Adam McKay dirigiu A Grande Aposta, baseado no livro de Michael Lewis, sobre investidores que apostaram contra a bolha antes de ela estourar. O filme ganhou o Oscar de melhor roteiro adaptado e virou porta de entrada para quem quer entender o que eram aqueles títulos de hipoteca.
No fim, a crise de 2008 deixou uma lição simples: crédito fácil demais parece riqueza até o dia em que a conta chega. E, quando chega, quem paga raramente é só quem pegou o empréstimo.
A crise de 2008 aparece na história do dinheiro contada pelo Resenha Rentável, das conchas ao Bitcoin. Assista:
Roteirista e produtor. Chamado pela imprensa de “prodígio do cinema”. Cofundador do Resenha Rentável.
Ver biografia e artigos →