Por que não consigo ficar rico? O que explica e o que muda
Inflação, juros altos, crédito caro e ciclos de crise ajudam a explicar por que o salário some, e os dados mostram o que pesa na hora de construir patrimônio.
Por que não consigo ficar rico trabalhando a vida inteira? A resposta passa por quatro forças que agem ao mesmo tempo. A inflação corrói o valor do salário, e os juros altos transformam dívidas pequenas em grandes. Além disso, os ciclos de expansão e crise da economia e a baixa capacidade de poupar dificultam a formação de patrimônio. Nenhuma delas depende só do esforço individual. Por isso, entender como funcionam ajuda a tomar decisões melhores com o dinheiro.
Por que não consigo ficar rico se trabalho todos os dias?
O primeiro obstáculo é a inflação. Quando os preços sobem, o mesmo salário compra menos coisas, mesmo que o valor no contracheque continue igual. O Resenha Rentável fez um teste simples para mostrar esse efeito. A equipe achou um folheto de supermercado de novembro de 2000 e comprou os mesmos itens, cerca de 25 anos depois. Na época, a compra custaria R$ 22,74. No teste do canal, a conta chegou a R$ 157,86, quase sete vezes mais.
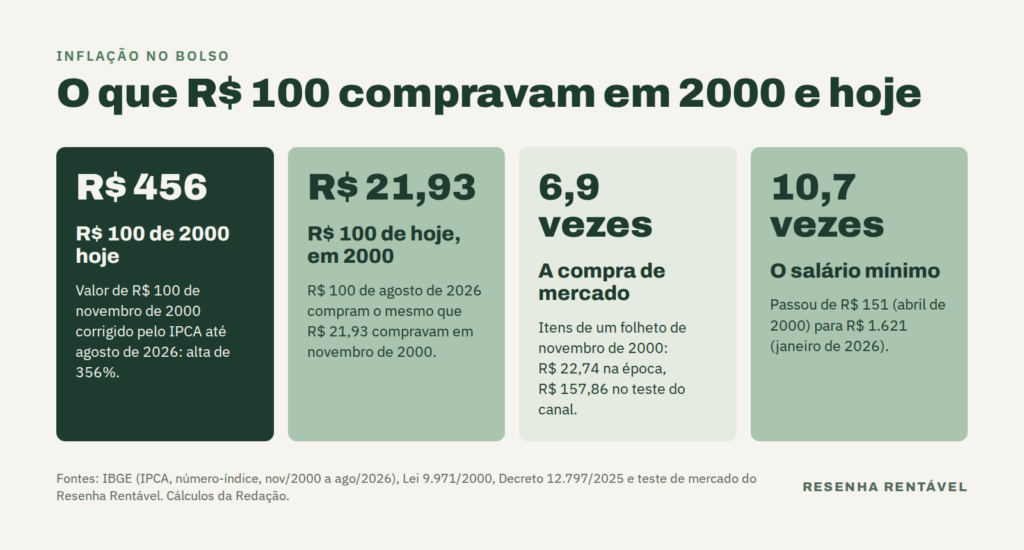
Os dados oficiais seguem na mesma direção. Pelo número-índice do IPCA, calculado pelo IBGE, os preços subiram 356% entre novembro de 2000 e agosto de 2026. Ou seja, R$ 100 daquela época equivalem a cerca de R$ 456 hoje. Enquanto isso, o salário mínimo foi de R$ 151 para R$ 1.621 no mesmo período. Assim, o mínimo cresceu acima da inflação média. Alguns itens do dia a dia, porém, como os alimentos da compra do canal, subiram ainda mais.
Quanto a inflação subiu desde o Plano Real?
Antes do Real, o Brasil vivia com hiperinflação. Em junho de 1994, o IPCA acumulado em 12 meses chegou a 4.922,6%, segundo o IBGE. Naquela época, quem recebia o salário corria ao mercado no mesmo dia, porque os preços mudavam de uma semana para a outra. Depois do lançamento da nova moeda, em julho de 1994, a inflação caiu bastante, mas nunca parou.
Desde então, o IPCA acumula alta de cerca de 790% até agosto de 2026, segundo cálculo feito com o índice do IBGE. Em agosto deste ano, o índice teve deflação de 0,32%, e a alta em 12 meses ficou em 4,22%. Além disso, fatores externos também pesam nos preços. A alta do dólar, por exemplo, encarece produtos importados e insumos.
Por que os juros do cartão e do cheque especial pesam tanto?
Para quem se pergunta por que não consigo ficar rico, o segundo obstáculo é o crédito caro. Em julho de 2026, o rotativo do cartão de crédito cobrou em média 436,2% ao ano, segundo o Banco Central, citado pela InfoMoney. No mesmo mês, o cheque especial cobrava 137,3% ao ano. Desde janeiro de 2024, porém, a lei limita os juros e encargos do rotativo a 100% do valor original da dívida.
Mesmo assim, o efeito aparece nos números. Em julho de 2026, o Brasil tinha 83,9 milhões de pessoas inadimplentes, segundo a Serasa. Em fevereiro, o total já tinha chegado a 81,7 milhões, o maior nível da série da empresa naquele momento. Além disso, o endividamento das famílias chegou a 49,9% da renda de 12 meses em fevereiro. É o recorde da série do Banco Central. Para quem está com o nome sujo, o governo lançou o Desenrola 3.0, programa de renegociação de dívidas.
Como os ciclos de expansão e crise afetam o seu dinheiro?
No vídeo, o canal descreve a economia como um ciclo em quatro fases: expansão, excesso, crise e recuperação. Na expansão, o crédito fica fácil e o consumo cresce. Depois, vem o excesso de dívidas, até que uma crise estoura e força a recuperação. Foi o que aconteceu em 2008, quando a bolha imobiliária nos Estados Unidos levou à quebra do banco Lehman Brothers.
Em momentos assim, quem tem dinheiro guardado consegue aproveitar preços mais baixos. Em 2008, por exemplo, Warren Buffett colocou US$ 5 bilhões no Goldman Sachs e US$ 3 bilhões na General Electric, no auge da crise. No entanto, a maioria das famílias entra na crise sem reserva e precisa se endividar para atravessá-la. No Brasil, a Selic, taxa básica de juros, está em 13,75% ao ano desde 16 de setembro de 2026. O Copom vem cortando a taxa em reuniões seguidas.
Quanto os brasileiros conseguem poupar?
A taxa de poupança do país ficou em 16,6% do PIB no segundo trimestre de 2026, segundo o IBGE. Um ano antes, estava em 16,5%. Esse indicador inclui famílias, empresas e governo, e não apenas o bolso do trabalhador. Ainda assim, é um dos termômetros usados para medir quanto da renda do país deixa de ser consumida.
O que os dados dizem para quem pergunta por que não consigo ficar rico?
A matemática dos juros compostos ajuda a entender o outro lado da história. Considere um exemplo hipotético: guardar R$ 300 por mês a 0,5% ao mês, cerca de 6,2% ao ano. Em 10 anos, o saldo chega a R$ 49.164. Em 30 anos, vai a R$ 301.354, sendo que só R$ 108.000 saíram do bolso. A conta não considera impostos, taxas nem inflação, e nenhuma aplicação garante esse retorno.
A mesma lógica vale para as dívidas, só que ao contrário. Com juros de 137,3% ao ano, uma dívida de R$ 1.000 no cheque especial viraria cerca de R$ 2.373 em 12 meses. Não por acaso, as renegociações de dívidas cresceram 41% entre maio e julho de 2026, segundo a Serasa, na comparação com 2025.
A pergunta “por que não consigo ficar rico” não tem uma resposta única. A inflação, os juros e os ciclos da economia afetam todos. No entanto, o tempo e o custo do crédito mudam o resultado de cada um. Os dados indicam um caminho lento, que depende de fatores além do salário.
No vídeo, o Resenha Rentável conta a história do dinheiro e compara os preços de 2000 com os de hoje:
Atualizações, novidades e bastidores da equipe do Resenha Rentável.
Ver biografia e artigos →