Desenrola 3.0: quem pode limpar o nome e como funciona
O novo programa de renegociação de dívidas já está em vigor. Veja quem tem direito, quais dívidas entram, os descontos e como se preparar.
O Desenrola 3.0 é o novo programa federal de renegociação de dívidas, com desconto mínimo de 90%. Ele vale para contas atrasadas há mais de dois anos, com valor original abaixo de R$ 10 mil. Criado pela Medida Provisória 1.393, publicada em 25 de setembro de 2026, o programa já está em vigor. Não há inscrição: a União compra as dívidas dos credores e, depois, renegocia com o devedor. Os primeiros acordos devem começar em fevereiro de 2027.
O que é o Desenrola 3.0?
O programa é a terceira fase do Desenrola, lançado em 2023. A segunda fase, o Novo Desenrola, terminou em 31 de agosto de 2026. Ela atendia quem ganhava até cinco salários mínimos, segundo o InfoMoney. A nova versão muda a lógica. Agora, a União compra carteiras de dívidas em leilão e repassa o desconto ao consumidor. A MP saiu no mesmo dia da medida que proíbe as apostas online, tema do guia sobre como sacar o dinheiro das bets.
Os números são grandes. Segundo a Agência Brasil, o governo estima R$ 150 bilhões em dívidas elegíveis, de cerca de 15 milhões de pessoas. Desse total, a expectativa é renegociar R$ 75 bilhões. Para comprar as carteiras, a União pode gastar até R$ 15 bilhões. O pano de fundo é o endividamento recorde. Em julho, 82% das famílias tinham alguma dívida, de acordo com a Confederação Nacional do Comércio (CNC).
Quem pode participar do Desenrola 3.0?
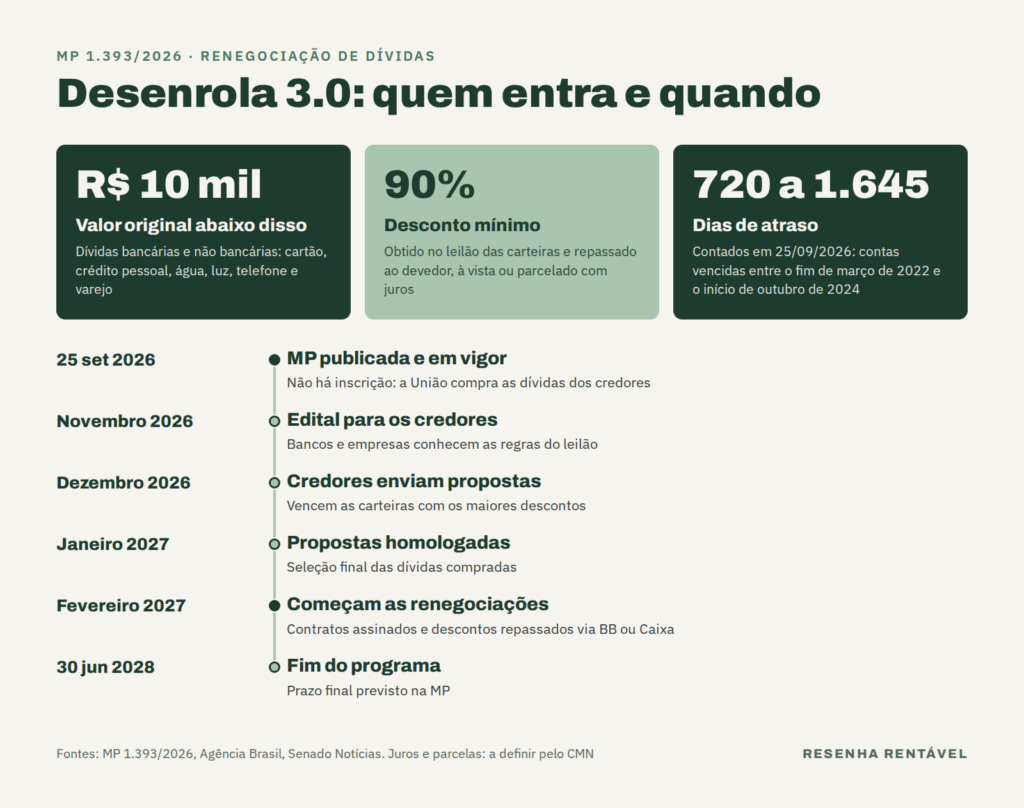
O programa é voltado a pessoas físicas. Ao contrário do Novo Desenrola, o texto da MP não traz limite de renda nem exige cadastro no CadÚnico. O critério está na própria dívida. Ela precisa ter valor original abaixo de R$ 10 mil. Além disso, na data da MP, o atraso precisava ficar entre 720 e 1.645 dias. Na prática, entram as contas que venceram, aproximadamente, entre o fim de março de 2022 e o início de outubro de 2024.
Por outro lado, dívidas mais recentes ou muito antigas ficam de fora da regra geral. Mesmo assim, a MP 1.393 permite que o Ministério da Fazenda crie exceções por regulamento. Por isso, vale acompanhar as normas que ainda serão publicadas.
Quais dívidas podem ser renegociadas?
Entram dívidas bancárias e não bancárias. A Agência Câmara destacou o cartão de crédito, no rotativo ou parcelado, e o crédito pessoal sem consignado. Já o texto da MP inclui também contas de água, luz, telefone e compras no varejo. Para isso, elas precisam poder entrar em cadastros de inadimplentes. Segundo a Agência Brasil, as contas de água e energia somam cerca de 20% do total. Outro ponto importante: o credor precisa vender todas as dívidas elegíveis de um mesmo devedor. Assim, ele não pode escolher só as mais fáceis de cobrar.
Qual é o desconto e como fica o pagamento?
A compra das dívidas acontece em leilão. Nele, os credores oferecem suas carteiras com desconto mínimo de 90% sobre o valor de face. Em seguida, a União seleciona as propostas com os maiores descontos. Esse abatimento passa integralmente para o devedor. Por exemplo, uma dívida de R$ 10 mil comprada com o desconto mínimo cai para R$ 1 mil na renegociação.
O devedor terá duas opções. Ele pode pagar à vista, com todo o desconto, ou parcelar o valor, com o mesmo desconto e acréscimo de juros. O número de parcelas e a taxa de juros ainda serão definidos pelo Conselho Monetário Nacional (CMN). A operação fica a cargo do Banco do Brasil ou da Caixa Econômica Federal. O programa vale até 30 de junho de 2028.
Como aderir ao Desenrola 3.0: passo a passo
Pelo desenho da MP, o devedor não precisa se inscrever agora. As dívidas entram no programa quando o credor as vende à União no leilão. Mesmo assim, é possível se preparar. O primeiro passo é levantar o que está em aberto. Para dívidas com bancos, o Registrato, do Banco Central, mostra os empréstimos em nome do CPF. Já as contas de consumo aparecem em birôs como Serasa, SPC e Boa Vista.
Depois, o devedor precisa conferir duas informações de cada conta: o valor original e a data do vencimento. Se a dívida for menor que R$ 10 mil e tiver vencido na janela do programa, ela pode ser incluída. Em seguida, vem a espera. O edital para os credores sai em novembro, as propostas chegam em dezembro e a seleção é homologada em janeiro de 2027. Em fevereiro, os contratos são assinados e começam as renegociações com desconto. Quando a proposta chegar, vale comparar o pagamento à vista com o parcelado e checar o custo total dos juros.
Como evitar golpes na renegociação de dívidas?
Como ainda não há adesão aberta, qualquer pedido de inscrição paga é suspeito. O programa não cobra taxa antecipada para liberar desconto. Em fases anteriores, o Ministério da Fazenda orientou os consumidores a usar só os canais oficiais, com final gov.br. Na época, a pasta alertou que links enviados por e-mail ou WhatsApp podiam ser tentativa de golpe. Além disso, a recomendação é confirmar qualquer oferta direto com o credor ou com o banco. Quem cair em fraude deve registrar boletim de ocorrência e procurar o Procon.
O Desenrola 3.0 ainda precisa ser aprovado?
Sim. A MP tem força de lei desde a publicação, mas vale por 60 dias, prorrogáveis por mais 60, segundo o Senado Notícias. Nesse período, o texto passa por uma comissão mista e depois pelos plenários da Câmara e do Senado. Os parlamentares podem mudar as regras durante a votação. Se o Congresso não aprovar a medida no prazo, ela perde a validade.
Em resumo, o Desenrola 3.0 mira dívidas antigas e de valor baixo, sem inscrição e sem limite de renda na MP. Os descontos, porém, só chegam ao consumidor a partir de fevereiro de 2027. Até lá, o mais seguro é organizar as contas, acompanhar os canais oficiais e desconfiar de cobranças antecipadas. Enquanto isso, o câmbio também pesa no bolso, como mostra a análise do dólar hoje.
Atualizações, novidades e bastidores da equipe do Resenha Rentável.
Ver biografia e artigos →